
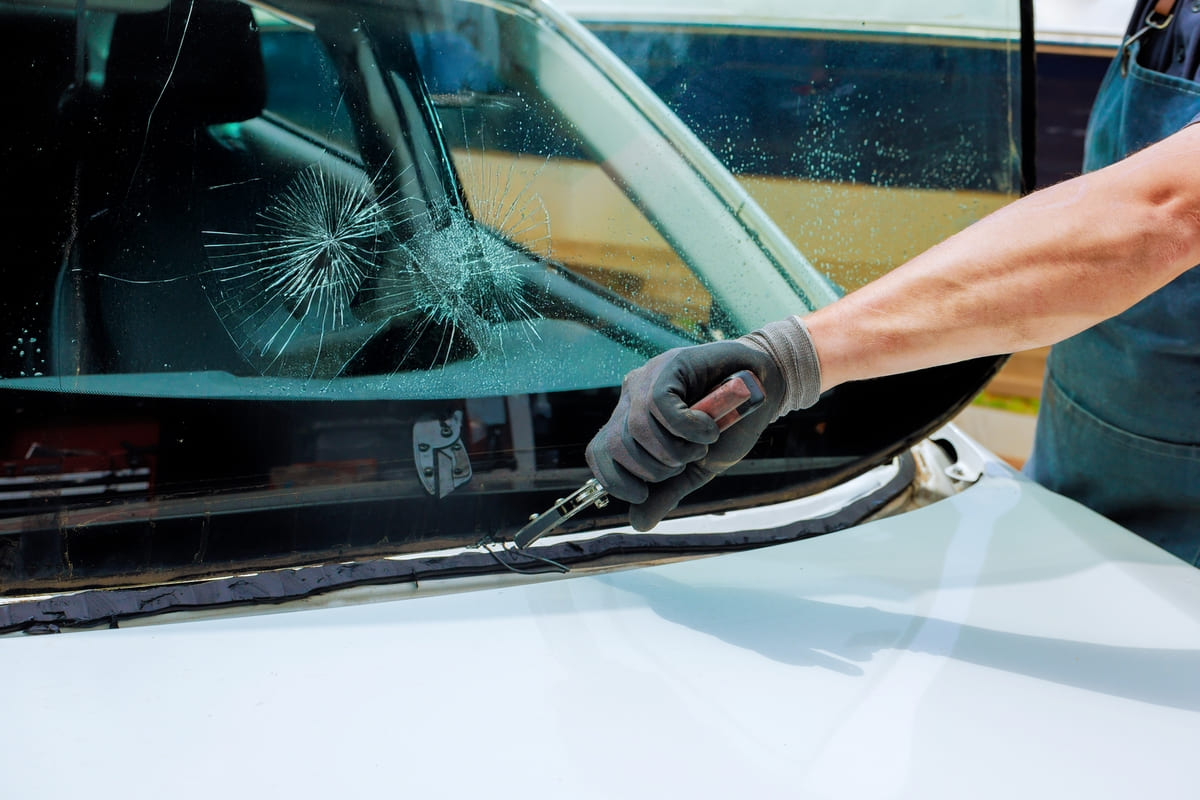
Klaasikahju on sõiduki klaasi ootamatu ja ettenägematu kahjustus, mille võib kaskokindlustus hüvitada lepingus kokkulepitud tingimustel. Kõige sagedamini saab kannatada esiklaas, kui eessõitva sõiduki ratta alt paiskub selle pihta kivi. Kahju võib põhjustada ka kukkuv oks, jääkamakas, muu väline löök või väikese täkke arenemine pikaks mõraks.
Millised klaasid võivad kaitse alla kuuluda?
Klaasikaitse ulatus sõltub lepingu sõnastusest. Salongiklaaside hulka arvatakse tavaliselt esiklaas, tagaklaas ja küljeklaasid. Panoraamkatus, klaasist katuseluuk, peeglid, tuled, kaubaruumi klaasid ja erivarustuse klaasdetailid võivad olla käsitletud eraldi. Klaasist materjal üksi ei tähenda veel, et detail kuulub automaatselt klaasikahju kaitse alla.
Eritähelepanu vajavad sõidukid, millel on suur klaaskatus või tehases paigaldatud erilahendus. Kallima detaili puhul võib kehtida põhiomavastutus, eraldi hüvitispiir või nõue kasutada kindlat remondipartnerit. Klaasile paigaldatud kaitse- või toonimiskile hüvitamine sõltub samuti tingimustest ning paigalduse tõendamiseks võidakse küsida arvet.
Klaasi parandamine ja vahetamine
Väikese täkke saab sobiva asukoha ja kuju korral sageli parandada vaiguga. Parandamine säilitab tehases paigaldatud klaasi, võtab vähem aega ja aitab vältida suuremat kulu. Paljudes lepingutes on klaasiparandus omavastutuseta, sest kiire sekkumine vähendab tõenäosust, et täke muutub temperatuurikõikumise, vibratsiooni või kere liikumise tõttu pikaks mõraks.
Klaas tuleb tavaliselt vahetada siis, kui kahjustus paikneb juhi vaateväljas, mõra on ulatuslik või klaasi tugevus ja nähtavus ei vasta enam nõuetele. Vahetamisele võib rakenduda põhiomavastutus või eraldi klaasiomavastutus. Mõnes lepingus on ka vahetus omavastutuseta, kui töö tehakse kokkulepitud partneri juures. Remondiviisi valik tuleb enne töö tellimist kooskõlastada, sest parandatava klaasi omal soovil vahetamine võib muuta omavastutuse arvestust.
Kaamerad, andurid ja kalibreerimine
Tänapäevane esiklaas võib olla osa juhiabisüsteemist. Klaasi külge või selle taha võivad olla paigaldatud kaamerad, vihmaandurid, valgusandurid, soojenduselemendid ja muud seadmed. Klaasivahetuse järel võib olla vaja kaamerad ning andurid tootja nõuete järgi kalibreerida. Selle töö maksumus võib moodustada olulise osa kogu kahjust.
Pakkumiste võrdlemisel tuleb vaadata, kas klaasikaitse hõlmab klaasiga seotud tehnoloogia eemaldamist, paigaldamist, diagnostikat ja kalibreerimist. Samuti on oluline remondikoha valik. Tootja juhiseid tundev töökoda aitab tagada, et hädapidurduse, sõiduraja hoidmise ja muud juhiabisüsteemid töötavad pärast remonti õigesti.
Millal võib hüvitamine olla piiratud?
Klaasikaitse on mõeldud välisest ja äkilisest sündmusest tekkinud kahjustusele. Loomulik kulumine, klaasi pinnale aja jooksul tekkinud kriimud, valmistusviga, varasem parandamata kahjustus või puudulik hooldus võivad kuuluda välistuste alla. Hüvitist võib mõjutada ka see, kui remont tehakse enne kahju registreerimist või väljaspool tingimustes ette nähtud töökodade ringi.
Klaaskahju kõrval võivad samas sündmuses kahjustuda kere, katus, peegel või sõiduki salong. Sel juhul hinnatakse, kas tegemist on ühe kindlustusjuhtumiga ja milline omavastutus rakendub. Klaasi purunemise järel tuleb kaitsta salongi vihma ning varguse eest, teha fotod ja võtta esimesel võimalusel ühendust kahjukäsitlejaga.
Mida pakkumiste võrdlemisel kontrollida?
Hea klaasikaitse võrdlus hõlmab enamat kui omavastutuse numbrit. Kontrollida tuleb kaetud klaaside loetelu, paranduse ja vahetuse erinevaid reegleid, partnerite kasutamise nõuet, välismaal tehtava remondi tingimusi, kile hüvitamist ning andurite kalibreerimist. Väikese täkke kiire parandamine on turvalisem ja hoiab ära olukorra, kus sõidu ajal laienev mõra hakkab nähtavust piirama.
